
Inhoud
Verstaan die dokumente wat vir lenings benodig word kan jou aansoek vinniger en meer georganiseerd maak. Uitleners gebruik hierdie rekords om jou identiteit, inkomste, skulde en finansiële stabiliteit te verifieer.
Vereistes verskil volgens uitlener en leningstipe. Die meeste aansoeke versoek egter soortgelyke inligting. Deur hierdie dokumente vroegtydig voor te berei, kan jy vertragings verminder en jou help om vrae met selfvertroue te beantwoord.
Gebruik dus hierdie kontrolelys voordat jy aansoek doen. Bevestig ook die lener se presiese vereistes, want ontbrekende of verouderde rekords kan die goedkeuringsproses vertraag.
Dokumente wat vir lenings benodig word: Basiese identiteitsrekords
Eerstens het leners gewoonlik ’n geldige foto-identiteitsdokument wat deur die regering uitgereik is, nodig. Algemene opsies sluit ’n bestuurslisensie, paspoort of staatsidentiteitskaart in.
Jou identifikasie moet jou wettige naam en huidige inligting toon. Boonop moet die besonderhede ooreenstem met jou leningsaansoek en ander finansiële rekords.
Leners kan ook jou Social Security-nommer of Individual Taxpayer Identification Number versoek. Hulle gebruik hierdie inligting om jou identiteit te verifieer en jou kredietgeskiedenis na te gaan.
Dokumente wat vir lenings benodig word wanneer jou naam of adres verander het
As jou huidige naam van ouer finansiële rekords verskil, verskaf ondersteunende dokumentasie. ’n Huweliksertifikaat, egskeidingsbevel of hofbevel kan die verskil verduidelik.
Net so kan leners bewys van jou huidige adres vra. Nutsrekeningstate, huurooreenkomste, versekeringstate of amptelike pos kan dikwels aan hierdie vereiste voldoen.
Elke lener volg egter sy eie verifikasieproses. Vra of digitale kopieë aanvaar word, en vermy dit om sensitiewe dokumente deur onbeveiligde e-pos te stuur.
UpCardsKredietkaartvergelykerKies 2 kaarte en sien, reël vir reël, wat tussen hulle verander.Gebruik dit →Dokumente wat vir lenings benodig word om inkomste te verifieer
Inkomstverifiëring help leners bepaal of jy nuwe maandelikse betalings kan hanteer. Werknemers verskaf gewoonlik onlangse betaalstrokies wat die jongste paar weke dek.
Leners kan ook W-2-vorms van die afgelope twee jaar aanvra. Verder kan hulle jou betaalstrokies met jou gerapporteerde jaarlikse inkomste vergelyk.
Sommige leners aanvaar veilige betaalstaatverifiëring in plaas van papierdokumente. Lees dus die aansoekinstruksies voordat jy bykomende rekords insamel.
Dokumente wat vir lenings benodig word as jy selfstandig is
Selfstandige aansoekers verskaf gewoonlik persoonlike en besigheidsbelastingopgawes. Leners kan opgawes van die afgelope twee jaar aanvra, insluitend alle bylaes.
Jy het moontlik ook wins-en-verliesstate, balansstate of onlangse besigheidsbankstate nodig. Hierdie rekords help leners om inkomstekonsekwentheid en besigheidskontantvloei te evalueer.
Boonop kan leners ’n besigheidslisensie of ’n brief van jou rekenmeester aanvra. Hou georganiseerde rekords, want onvolledige bylaes kan bykomende vrae veroorsaak.
Ander inkomstebronne
Aansoekers wat bonusse, kommissies, huurinkomste, aftree-inkomste of onderhoud ontvang, het moontlik ekstra bewys nodig. Bankstate, toekenningsbriewe of hofdokumente kan help om daardie bronne te verifieer.
Leners mag verskillende inkomstetipes egter op verskillende maniere hanteer. Sommige inkomste vereis ’n langer geskiedenis voordat die lener dit vir kwalifikasie in aanmerking neem.
Lys daarom elke inkomstebron eerlik en vra watter rekords dit ondersteun. Jy kan hier meer uitvind oor die organisering van finansiële dokumente voordat jy aansoek doen.
Dokumente wat vir lenings benodig word om bates en skulde te hersien
Leners hersien dikwels jou bates om beskikbare fondse en finansiële reserwes te verstaan. Onlangse bankstate kan tjek-, spaar-, beleggings- of aftreesaldos toon.
Die meeste leners versoek verskeie opeenvolgende state. Daarbenewens kan hulle jou vra om groot deposito’s, ongewone oordragte of onlangse rekeningaktiwiteit te verduidelik.
Hou elke bladsy van elke staat, insluitend bladsye sonder transaksies. Ontbrekende bladsye kan veroorsaak dat die lener weer die dokument versoek.
Rekords van skuld en maandelikse verpligtinge
Jou kredietverslag toon gewoonlik baie skulde, maar leners kan bykomende dokumentasie versoek. Kredietkaartstate, studenteleningstate en motorleningrekords kan huidige saldo’s verskaf.
Hulle kan ook vra oor kinderonderhoud, onderhoudsgeld, persoonlike lenings of ander herhalende verpligtinge. Verskaf akkurate maandelikse betalingsbedrae vir elke verantwoordelikheid.
Moet egter nie skuld verberg of rekeninge weglaat nie. Uitleners kan onverklaarde verpligtinge tydens die onderskrywingsproses ontdek, wat jou goedkeuringsvoorwaardes kan verander.
Dokumente wat vir lenings benodig word volgens leningtipes
Persoonlike lenings vereis dikwels identifikasie, bewys van inkomste, indiensnemingsinligting en bankbesonderhede. Sommige uitleners kan kleiner lenings met minder dokumente goedkeur.
Aansoekers vir motorlenings mag voertuigbesonderhede, bewys van versekering en aankoopdokumente benodig. Vra dus die handelaar of uitlener watter rekords hulle benodig voordat jy teken.
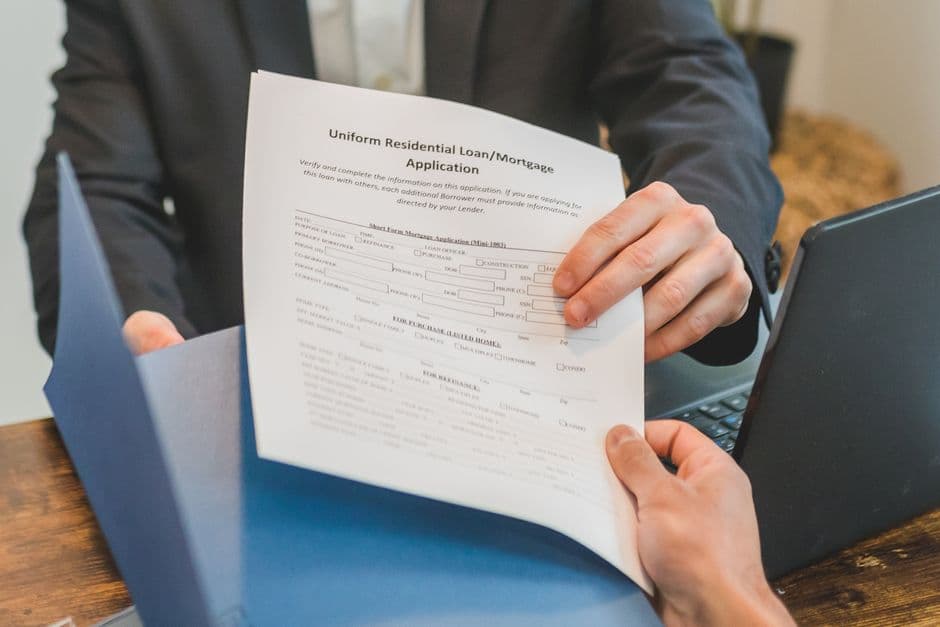
Aansoeke om verbandlenings vereis gewoonlik meer uitgebreide dokumentasie. Volgens die Consumer Financial Protection Bureau se hulpbronne oor huiseienaarskap, moet leners gedetailleerde finansiële en eiendomsbeoordelings verwag.
Dokumente wat vir lenings benodig word wat deur kollateraal gerugsteun word
Gespande lenings vereis dokumente wat met die bate verband hou. ’n Verbandlening kan byvoorbeeld ’n koopkontrak, eiendomsbesonderhede en inligting oor huiseienaarsversekering vereis.
’n Motoruitlener kan die voertuigidentifikasienommer, titelbesonderhede en koopkontrak versoek. Net so kan ’n besigheidsuitlener toerustingrekords of dokumente oor kommersiële eiendom versoek.
Daarbenewens kan die uitlener sy eie waardasie of inspeksie bestel. Berei jou rekords voor, maar verstaan dat die uitlener onafhanklike verifikasie kan vereis.
Hoe om dokumente wat vir lenings benodig word, voor te berei
Begin deur ’n digitale vouer en ’n papier-rugsteun te skep. Benoem elke lêer duidelik met die dokumenttipe en datum.
Kontroleer vervolgens elke bladsy vir leesbaarheid. Wasige skanderings, afgesnyde state en lêers wat met ’n wagwoord beskerm is, kan dokumenthersiening vertraag.
Gebruik waar moontlik huidige dokumente. Hou ook ouer rekords beskikbaar, want die uitlener kan tydens onderskrywing bykomende geskiedenis versoek.
Beskerm jou persoonlike inligting
Leningdokumente bevat sensitiewe inligting, insluitend rekeningnommers en belastingbesonderhede. Gebruik die uitlener se veilige oplaaiportaal waar dit beskikbaar is.
Moenie volledige finansiële rekords met onbekende maatskappye deel nie. Verifieer die uitlener se webwerf, telefoonnommer en aansoekproses voordat jy enigiets oplaai.
Hou verder jou rekeninge dop nadat jy dokumente ingedien het. Rapporteer verdagte boodskappe of ongemagtigde aktiwiteit onmiddellik.
Wat om te doen as jy ’n vereiste dokument nie kan vind nie
Kontak die organisasie wat die rekord uitgereik het. Werkgewers, banke, staatsagentskappe en leningsdiensverskaffers kan vervangingskopieë verskaf.
As ’n dokument nie op jou situasie van toepassing is nie, laat weet die uitlener duidelik. Verskaf ’n kort verduideliking in plaas daarvan om ’n aangevraagde item onbeantwoord te laat.
Reageer dus vinnig op opvolgversoeke. Vinnige, volledige antwoorde kan jou aansoek aan die gang hou en onnodige vertragings voorkom.
Gereelde vrae
Wat is die mees algemene dokumente wat vir lenings benodig word?
Die meeste uitleners versoek ’n staatsuitgereikte identiteitsdokument, Social Security-nommer, inkomsterekords, indiensnemingsbesonderhede en bankstate. Hulle kan ook skuldinligting versoek.
Het uitleners belastingopgawes vir elke lening nodig?
Nie altyd nie. Selfstandige aansoekers verskaf dikwels belastingopgawes, terwyl werknemers moontlik met betaalstrokies en W-2-vorms kan kwalifiseer. Vereistes verskil per uitlener.
Kan ek digitale kopieë van leningsdokumente indien?
Baie uitleners aanvaar digitale lêers deur veilige portale. Bevestig egter lêerformate, bladsyvereistes en vervalreëls voordat jy jou dokumente oplaai.
Hoe onlangs moet bankstate wees?
Uitleners versoek gewoonlik onlangse state wat een of meer opeenvolgende maande dek. Gaan dus die uitlener se instruksies na vir die presiese staatperiode.
Wat gebeur as ek nie ’n aangevraagde dokument kan verskaf nie?
Kontak die uitlener dadelik en verduidelik die situasie. Die uitlener kan ’n alternatiewe dokument aanvaar, ’n skriftelike verduideliking versoek, of ’n ander oplossing bied.
Gevolgtrekking
Die voorbereiding van die dokumente wat vir lenings benodig word, kan die aansoekproses vereenvoudig en vermybare vertragings verminder. Begin met identifikasie, inkomsterekords, bankstate en inligting oor skuld.
Voeg vervolgens dokumente by wat verband hou met jou indiensneming, bates, leningtipes en kollateraal. Hou elke lêer akkuraat, op datum, leesbaar en veilig.
Bevestig ten slotte die uitlener se kontrolelys voordat jy jou aansoek indien. Vereistes verskil, maar deeglike voorbereiding help jou om vinniger te reageer en ingeligte leningsbesluite te neem.


