
فہرستِ مضامین
سمجھنا قرضوں کے لیے درکار دستاویزات آپ کی درخواست کو زیادہ تیز اور منظم بنا سکتی ہیں۔ قرض دہندگان آپ کی شناخت، آمدنی، قرضوں اور مالی استحکام کی تصدیق کے لیے ان ریکارڈز کا استعمال کرتے ہیں۔
تقاضے قرض دہندہ اور قرض کی قسم کے لحاظ سے مختلف ہوتے ہیں۔ تاہم، زیادہ تر درخواستوں میں ملتی جلتی معلومات طلب کی جاتی ہیں۔ ان دستاویزات کو پہلے سے تیار کرنے سے تاخیر کم ہو سکتی ہے اور آپ کو اعتماد کے ساتھ سوالات کے جواب دینے میں مدد مل سکتی ہے۔
لہٰذا، درخواست دینے سے پہلے اس چیک لسٹ کا استعمال کریں۔ نیز، قرض دہندہ کی درست ضروریات کی تصدیق کریں کیونکہ نامکمل یا پرانے ریکارڈ منظوری کے عمل کو سست کر سکتے ہیں۔
قرضوں کے لیے درکار دستاویزات: بنیادی شناختی ریکارڈز
سب سے پہلے، قرض دہندگان کو عموماً حکومت کی جانب سے جاری کردہ ایک درست تصویری شناختی دستاویز درکار ہوتی ہے۔ عام اختیارات میں ڈرائیونگ لائسنس، پاسپورٹ یا ریاستی شناختی کارڈ شامل ہیں۔
آپ کی شناختی دستاویز پر آپ کا قانونی نام اور موجودہ معلومات درج ہونی چاہییں۔ مزید برآں، تفصیلات آپ کی قرض کی درخواست اور دیگر مالی ریکارڈز سے مطابقت رکھنی چاہییں۔
قرض دہندگان آپ سے سوشل سیکیورٹی نمبر یا انفرادی ٹیکس دہندہ شناختی نمبر بھی طلب کر سکتے ہیں۔ وہ اس معلومات کو آپ کی شناخت کی تصدیق اور کریڈٹ ہسٹری جانچنے کے لیے استعمال کرتے ہیں۔
قرضوں کے لیے درکار دستاویزات جب آپ کا نام یا پتہ تبدیل ہو گیا ہو
اگر آپ کا موجودہ نام پرانے مالی ریکارڈز سے مختلف ہے تو معاون دستاویزات فراہم کریں۔ شادی کا سرٹیفکیٹ، طلاق کا حکم نامہ یا عدالتی حکم اس فرق کی وضاحت کر سکتا ہے۔
اسی طرح، قرض دہندگان آپ کے موجودہ پتے کا ثبوت بھی مانگ سکتے ہیں۔ یوٹیلیٹی بل، کرایہ داری کے معاہدے، انشورنس اسٹیٹمنٹس یا سرکاری ڈاک اکثر اس شرط کو پورا کر سکتے ہیں۔
تاہم، ہر قرض دہندہ اپنی تصدیقی کارروائی پر عمل کرتا ہے۔ پوچھیں کہ آیا ڈیجیٹل نقول قابل قبول ہیں، اور غیر محفوظ ای میل کے ذریعے حساس دستاویزات بھیجنے سے گریز کریں۔
UpCardsکریڈٹ کارڈ موازنہ کار2 کارڈز منتخب کریں اور دیکھیں کہ ان کے درمیان، ایک ایک سطر کے لحاظ سے، کیا فرق ہے۔اسے استعمال کریں →آمدنی کی تصدیق کے لیے قرضوں کے لیے درکار دستاویزات
آمدنی کی تصدیق قرض دہندگان کو یہ تعین کرنے میں مدد دیتی ہے کہ آیا آپ نئی ماہانہ ادائیگیاں سنبھال سکتے ہیں۔ ملازمین عام طور پر حالیہ کئی ہفتوں کی تنخواہ کی پرچیاں فراہم کرتے ہیں۔
قرض دہندگان گزشتہ دو سال کے W-2 فارم بھی طلب کر سکتے ہیں۔ مزید برآں، وہ آپ کی تنخواہ کی پرچیوں کا موازنہ آپ کی ظاہر کردہ سالانہ آمدنی سے کر سکتے ہیں۔
کچھ قرض دہندگان کاغذی دستاویزات کے بجائے محفوظ پے رول تصدیق قبول کرتے ہیں۔ لہٰذا، اضافی ریکارڈ جمع کرنے سے پہلے درخواست کی ہدایات کا جائزہ لیں۔
اگر آپ خود روزگار ہیں تو قرضوں کے لیے درکار دستاویزات
خود روزگار درخواست دہندگان عموماً ذاتی اور کاروباری ٹیکس ریٹرن فراہم کرتے ہیں۔ قرض دہندگان گزشتہ دو سال کے ریٹرن طلب کر سکتے ہیں، جن میں تمام شیڈولز شامل ہوں۔
آپ کو منافع و نقصان کے گوشوارے، بیلنس شیٹس، یا حالیہ کاروباری بینک اسٹیٹمنٹس بھی درکار ہو سکتے ہیں۔ یہ ریکارڈ قرض دہندگان کو آمدنی کے تسلسل اور کاروباری نقد بہاؤ کا جائزہ لینے میں مدد دیتے ہیں۔
مزید برآں، قرض دہندگان کاروباری لائسنس یا آپ کے اکاؤنٹنٹ کا خط طلب کر سکتے ہیں۔ ریکارڈ منظم رکھیں کیونکہ نامکمل شیڈولز اضافی سوالات پیدا کر سکتے ہیں۔
آمدنی کے دیگر ذرائع
بونس، کمیشن، کرایے کی آمدنی، ریٹائرمنٹ آمدنی، یا نان نفقہ وصول کرنے والے درخواست دہندگان کو اضافی ثبوت کی ضرورت ہو سکتی ہے۔ بینک اسٹیٹمنٹس، ایوارڈ لیٹرز، یا عدالتی دستاویزات ان ذرائع کی تصدیق میں مدد دے سکتے ہیں۔
تاہم، قرض دہندگان آمدنی کی مختلف اقسام کے ساتھ مختلف طریقوں سے معاملہ کر سکتے ہیں۔ کچھ آمدنی کو قرض دہندہ کی جانب سے اہلیت میں شمار کیے جانے سے پہلے طویل عرصے کی تاریخ درکار ہوتی ہے۔
لہٰذا، آمدنی کے ہر ذریعے کی ایمانداری سے فہرست بنائیں اور پوچھیں کہ کون سے ریکارڈ اس کی تائید کرتے ہیں۔ آپ یہاں مزید جان سکتے ہیں درخواست دینے سے پہلے مالی دستاویزات کو منظم کرنے کے بارے میں۔
اثاثوں اور قرضوں کے جائزے کے لیے قرضوں کے لیے درکار دستاویزات
قرض دہندگان اکثر آپ کے اثاثوں کا جائزہ لیتے ہیں تاکہ دستیاب رقوم اور مالی ذخائر کو سمجھ سکیں۔ حالیہ بینک اسٹیٹمنٹس چیکنگ، بچت، سرمایہ کاری یا ریٹائرمنٹ کے بیلنس دکھا سکتے ہیں۔
زیادہ تر قرض دہندگان مسلسل کئی اسٹیٹمنٹس طلب کرتے ہیں۔ مزید برآں، وہ آپ سے بڑی رقوم کے جمع ہونے، غیر معمولی منتقلیوں یا اکاؤنٹ کی حالیہ سرگرمی کی وضاحت کرنے کو کہہ سکتے ہیں۔
ہر اسٹیٹمنٹ کا ہر صفحہ محفوظ رکھیں، بشمول وہ صفحات جن پر کوئی لین دین درج نہ ہو۔ صفحات غائب ہونے کی صورت میں قرض دہندہ دوبارہ دستاویز طلب کر سکتا ہے۔
قرض اور ماہانہ مالی ذمہ داریوں کے ریکارڈز
آپ کی کریڈٹ رپورٹ میں عموماً بہت سے قرضے دکھائی دیتے ہیں، لیکن قرض دہندگان اضافی دستاویزات طلب کر سکتے ہیں۔ کریڈٹ کارڈ اسٹیٹمنٹس، طلبہ کے قرض کے اسٹیٹمنٹس اور آٹو لون کے ریکارڈ موجودہ بیلنس فراہم کر سکتے ہیں۔
وہ بچوں کے نان نفقے، علیحدگی کے بعد دی جانے والی مالی معاونت، ذاتی قرضوں یا دیگر باقاعدہ واجبات کے بارے میں بھی پوچھ سکتے ہیں۔ ہر ذمہ داری کے لیے ماہانہ ادائیگی کی درست رقم فراہم کریں۔
تاہم، قرضے نہ چھپائیں اور نہ ہی اکاؤنٹس کو چھوڑیں۔ قرض دہندگان قرض کی منظوری کے عمل کے دوران غیر ظاہر شدہ ذمہ داریوں کا پتہ لگا سکتے ہیں، جس سے آپ کی منظوری کی شرائط تبدیل ہو سکتی ہیں۔
قرض کی قسم کے لحاظ سے قرضوں کے لیے درکار دستاویزات
ذاتی قرضوں کے لیے اکثر شناخت، آمدنی کا ثبوت، ملازمت کی معلومات اور بینک کی تفصیلات درکار ہوتی ہیں۔ کچھ قرض دہندگان کم دستاویزات کے ساتھ چھوٹے قرضے منظور کر سکتے ہیں۔
گاڑی کے قرض کے درخواست دہندگان کو گاڑی کی معلومات، بیمے کے ثبوت اور خریداری کی دستاویزات درکار ہو سکتی ہیں۔ لہٰذا، دستخط کرنے سے پہلے ڈیلر یا قرض دہندہ سے پوچھیں کہ انہیں کون سے ریکارڈ درکار ہیں۔
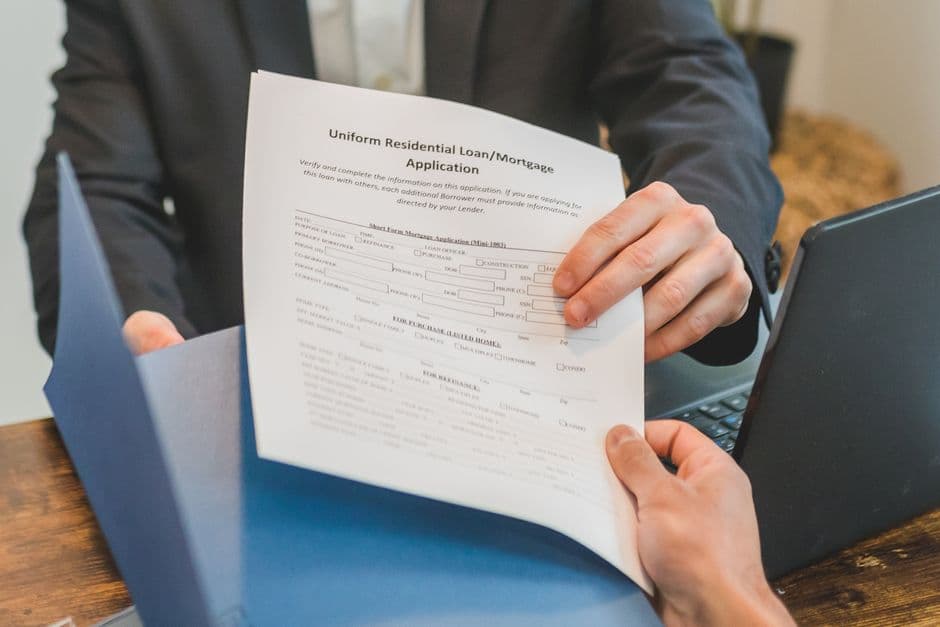
رہن کی درخواستوں کے لیے عموماً زیادہ وسیع دستاویزات درکار ہوتی ہیں۔ کے مطابق صارفین کے مالی تحفظ کے بیورو کے گھر کی ملکیت سے متعلق وسائل، قرض لینے والوں کو تفصیلی مالی اور جائیداد کے جائزوں کے لیے تیار رہنا چاہیے۔
ضمانت سے محفوظ قرضوں کے لیے درکار دستاویزات
ضمانتی قرضوں کے لیے اثاثے سے متعلق دستاویزات درکار ہوتی ہیں۔ مثال کے طور پر، رہن کے لیے خریداری کا معاہدہ، جائیداد کی تفصیلات اور گھر کے بیمے سے متعلق معلومات درکار ہو سکتی ہیں۔
گاڑی کا قرض دہندہ گاڑی کا شناختی نمبر، ٹائٹل کی معلومات اور خریداری کا معاہدہ طلب کر سکتا ہے۔ اسی طرح، کاروباری قرض دہندہ آلات کے ریکارڈ یا تجارتی جائیداد کی دستاویزات طلب کر سکتا ہے۔
مزید برآں، قرض دہندہ اپنی تشخیص یا معائنہ بھی کروا سکتا ہے۔ اپنے ریکارڈز تیار رکھیں، لیکن سمجھ لیں کہ قرض دہندہ آزادانہ تصدیق کا تقاضا کر سکتا ہے۔
قرضوں کے لیے درکار دستاویزات کیسے تیار کریں
ایک ڈیجیٹل فولڈر اور کاغذی بیک اَپ بنا کر شروع کریں۔ ہر فائل کا نام دستاویز کی قسم اور تاریخ کے ساتھ واضح طور پر رکھیں۔
اگلا مرحلہ یہ ہے کہ ہر صفحہ پڑھنے کے قابل ہونے کی جانچ کریں۔ دھندلے اسکین، کٹے ہوئے بیانات، اور پاس ورڈ سے محفوظ فائلیں دستاویزات کے جائزے میں تاخیر کا سبب بن سکتی ہیں۔
جب بھی ممکن ہو، موجودہ دستاویزات استعمال کریں۔ اس کے علاوہ، پرانے ریکارڈز بھی دستیاب رکھیں کیونکہ قرض دہندہ قرض کی منظوری کے عمل کے دوران اضافی سابقہ ریکارڈ طلب کر سکتا ہے۔
اپنی ذاتی معلومات کی حفاظت کریں
قرض کی دستاویزات میں حساس معلومات شامل ہوتی ہیں، جن میں اکاؤنٹ نمبرز اور ٹیکس کی تفصیلات شامل ہیں۔ جب بھی دستیاب ہو، قرض دہندہ کا محفوظ اپ لوڈ پورٹل استعمال کریں۔
نامعلوم کمپنیوں کے ساتھ مکمل مالی ریکارڈز شیئر نہ کریں۔ کچھ بھی اپ لوڈ کرنے سے پہلے قرض دہندہ کی ویب سائٹ، فون نمبر، اور درخواست کے عمل کی تصدیق کریں۔
مزید برآں، دستاویزات جمع کرانے کے بعد اپنے اکاؤنٹس کی نگرانی کریں۔ مشتبہ پیغامات یا غیر مجاز سرگرمی کی فوری اطلاع دیں۔
اگر آپ کو مطلوبہ دستاویز نہ ملے تو کیا کریں
اس ادارے سے رابطہ کریں جس نے ریکارڈ جاری کیا تھا۔ آجر، بینک، سرکاری ادارے، اور قرض کی خدمات فراہم کرنے والے متبادل نقول فراہم کر سکتے ہیں۔
اگر کوئی دستاویز آپ کی صورتحال پر لاگو نہیں ہوتی تو قرض دہندہ کو واضح طور پر بتائیں۔ مطلوبہ چیز کا جواب خالی چھوڑنے کے بجائے مختصر وضاحت فراہم کریں۔
لہٰذا، اضافی درخواستوں کا فوری جواب دیں۔ تیز رفتار اور مکمل جوابات آپ کی درخواست کو آگے بڑھانے اور غیر ضروری تاخیر سے بچنے میں مدد دے سکتے ہیں۔
اکثر پوچھے جانے والے سوالات
قرضوں کے لیے عام طور پر کون سی دستاویزات درکار ہوتی ہیں؟
زیادہ تر قرض دہندگان سرکار کی جانب سے جاری کردہ شناختی دستاویز، سوشل سیکیورٹی نمبر، آمدنی کا ریکارڈ، ملازمت کی تفصیلات اور بینک اسٹیٹمنٹس طلب کرتے ہیں۔ وہ قرض سے متعلق معلومات بھی طلب کر سکتے ہیں۔
کیا قرض دہندگان ہر قرض کے لیے ٹیکس ریٹرن چاہتے ہیں؟
ہمیشہ نہیں۔ خود روزگار درخواست دہندگان اکثر ٹیکس ریٹرن فراہم کرتے ہیں، جبکہ ملازمین پے سلپس اور W-2 فارم کے ذریعے اہل ہو سکتے ہیں۔ تقاضے قرض دہندہ کے لحاظ سے مختلف ہوتے ہیں۔
کیا میں قرض کی دستاویزات کی ڈیجیٹل نقول جمع کرا سکتا ہوں؟
بہت سے قرض دہندگان محفوظ پورٹلز کے ذریعے ڈیجیٹل فائلیں قبول کرتے ہیں۔ تاہم، اپنی دستاویزات اپ لوڈ کرنے سے پہلے فائل فارمیٹس، صفحات کے تقاضوں اور میعاد ختم ہونے کے قواعد کی تصدیق کریں۔
بینک اسٹیٹمنٹس کتنے حالیہ ہونے چاہئیں؟
قرض دہندگان عموماً حالیہ اسٹیٹمنٹس طلب کرتے ہیں جو ایک یا اس سے زیادہ مسلسل مہینوں کا احاطہ کرتے ہوں۔ لہٰذا، اسٹیٹمنٹ کی درست مدت کے لیے قرض دہندہ کی ہدایات دیکھیں۔
اگر میں مطلوبہ دستاویز فراہم نہ کر سکوں تو کیا ہوگا؟
قرض دہندہ سے فوری طور پر رابطہ کریں اور صورتحال کی وضاحت کریں۔ قرض دہندہ متبادل ریکارڈ قبول کر سکتا ہے، تحریری وضاحت طلب کر سکتا ہے، یا کوئی دوسرا حل فراہم کر سکتا ہے۔
نتیجہ
قرضوں کے لیے درکار دستاویزات تیار کرنے سے درخواست کے عمل کو آسان بنایا جا سکتا ہے اور قابلِ گریز تاخیر کم کی جا سکتی ہے۔ شناختی دستاویزات، آمدنی کے ریکارڈ، بینک اسٹیٹمنٹس اور قرض سے متعلق معلومات سے آغاز کریں۔
اس کے بعد اپنی ملازمت، اثاثوں، قرض کی قسم اور ضمانت سے متعلق دستاویزات شامل کریں۔ ہر فائل درست، تازہ ترین، پڑھنے کے قابل اور محفوظ رکھیں۔
آخر میں، اپنی درخواست جمع کرانے سے پہلے قرض دہندہ کی چیک لسٹ کی تصدیق کریں۔ تقاضے مختلف ہوتے ہیں، لیکن محتاط تیاری آپ کو تیزی سے جواب دینے اور باخبر قرض لینے کے فیصلے کرنے میں مدد دیتی ہے۔


